

别人亏钱的那几年,800红利低波是如何突围的?
7月的A股,让许多聚焦在科技成长的投资者上了一课。在上半年科技板块动能强劲表现后,双创50在7月单月跌幅逾27%,使得许多满仓押注进攻的小伙伴重新审视自己的资产组合。在科技板块急跌的同时,公用事业与银行等高股息方向逆市走高,展现较好的抗震实力。在回调后发现,市场震荡时能够扛得住的部分,对于投资者持有体验同样重要。
谈到高股息风格在震荡市的作用,就不得不提及红利低波动指数中的代表之一:中证800红利低波动指数(931848)。在指数编制上,它排除了追热点、赌赛道的单一风险,样本空间为大中盘宽基代表指数中证800,通过多重筛选力求挑出分红较稳定、股息率高、且波动率较低的100只股票。今天华小宝将为各位将这只指数从基日(2013.12.31)以来的完整成绩单列出,看看在别人亏钱的那几年,这款红利低波动的代表指数是如何在震荡市中突围、又是如何在结构性行情中占有一席之地的。
(本文涉及的指数涨跌幅均以全收益口径计算,即包括分红再投资收益)
总成绩单:
自基日以来年化超14%,波动率控制更有优势
首先我们把时间拉回2014年。自基日(2013.12.31)起,截至2026.8.31,800红利低波的长期表现可谓是相当亮眼:
• 年化收益率达14.38%,同期的中证红利、中证800分别为12.62%、8.04%;
• 在波动率和最大回撤方面,800红利低波相较中证红利、中证800也有较强优势。
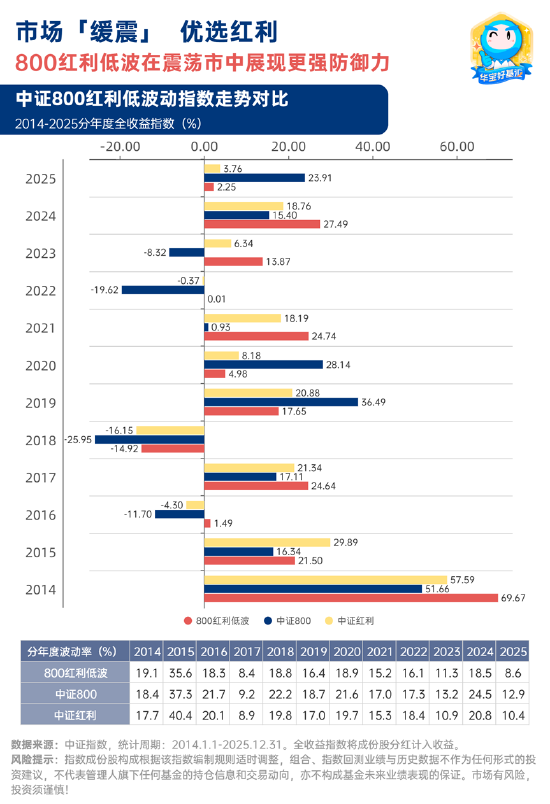
而从2014到2025的12个完整年度里,我们还能发现更多亮点:
• 整体表现出众:在7个年度800红利低波的涨幅同时优于中证红利、中证800;优于中证红利的年度有7年,而相较中证800表现更好的年度有9年;
• 权益回调年份占优:在权益市场呈现较大回撤的2016、2018、2022-2023这四年,800红利低波均有较亮眼表现。中证800在这四年平均涨跌幅为-16.4%,而800红利低波仅在2018年收跌;
• 贯彻“低波动”属性:从分年度波动率来看,800红利低波有11年低于中证800、有10年低于中证红利,“低波”属性受到实际表现的支撑。
在长期视角来看,800红利低波在过去的12个年度中,呈现长期收益更高、波动更低、风险收益性价比较高的历史特征。这也与它的编制思路相吻合。在较为平滑的持有体验背后,尤为重要的是它在“熊市”中出色的表现。
‘熊市’生存实录:
权益回调年份超额显著
以近12年的收益率为例或许仍有“幸存者偏差”的可能,那我们先从这款指数最有辨识度的熊市表现开始说起。在全收益口径下,以中证800各年度涨跌划分市场环境,在2016、2018、2022、2023四个权益市场显著回调的年份中,800红利低波仅在其中的2018年收跌,在这4年的年均收益是0.11%。同样是这4年中,中证800年均-15.11%,中证红利则是-6.89%。
具体细化而言:
• 2018年,在贸易摩擦影响下,权益市场整体表现较弱,中证800大幅收跌25.95%,而800红利低波也受到较大影响,跌幅近15%,但相较前者仍有近11百分点的超额收益;
• 2022年,疫情笼罩下全球股债震荡不休,800红利低波以微弱的涨幅“守住年关”,而同期中证800跌幅达19.62%;
• 2023年上证指数延续弱势、跌破3000点,中证800年线收跌,800红利低波仍录得13.87%的涨幅。
能够在震荡市场中保持住韧性,是800红利低波能够为投资者争取“生存空间”的核心竞争力。而这,从编制方案中亦可见一斑:指数从中证800样本中,在“连续3年现金分红且支付率稳定、股息率前50%、剔除ROE波动最高的20%”的多重筛选后,选出近1年波动率最低的100只成份股。在盈利质量、股息支付意愿与能力、波动控制能力的重重筛选下,指数成份组合的防御实力自然更为突出。
股息性价比扩大,第一大成份行业分红比例再上升
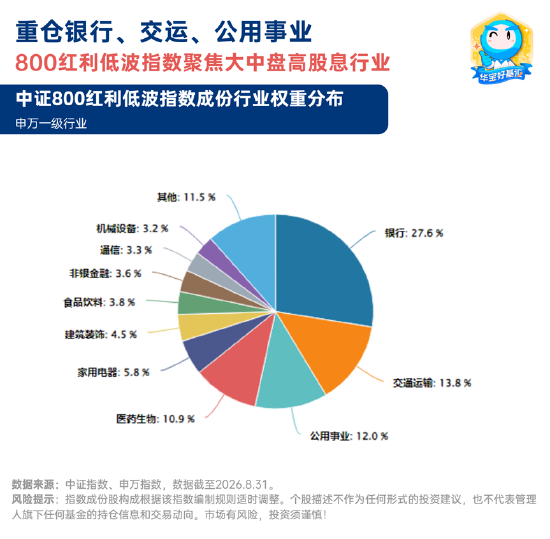
作为一款典型的防御型高股息资产,800红利低波不仅能作为哑铃策略的另一端减缓波动率,还能在长期靠股息和复利累积收益。而站在当下的时点,它的股息性价比在利率走低的环境中更有吸引力。
• 股息率性价比上升:截至8月末,指数股息率4.46%,与10年期国债收益率之间的价差为277个基点,相较2025年年末价差扩大了47个基点;
• 第一大行业分红比例提升:800红利低波指数覆盖多个高股息代表行业,其第一大成份板块是银行(权重27.57%,申万一级行业,截至2026.8.31)。据经济参考报,截至2026年9月16日,有20家A股上市银行披露2026年中期分红方案,分红总额合计约2661亿元。六大行首次集体将分红比例从30%提至31%,小幅提升了指数的股息性价比。
高防御力的背面
全面成长牛市较弱,大中盘结构牛仍有发挥
大中盘高股息、低波动筛选、股息率加权,是这款指数的三大收益来源。如2014年由银行、券商等金融蓝筹领衔的牛市,以及2021、2024年的“大中盘红利牛”中,它的表现也优于大中盘代表(中证800)以及红利代表(中证红利)。
当然,投资并没有完美答案,800红利低波也有其不适应的市场。例如全面成长牛市中,如2019、2020、2025年中,它的表现相较中证800有所落后。在成长牛市中,它的角色更倾向于“压舱石”,提供一种缓和成长高波动的方式。
科技行情方兴未艾,但其行情波动性也不容小觑,在资产配置中不妨为组合添加一些缓震缓冲。如果你是关注震荡市防御工具、关注高股息资产价值的投资者,也想给组合里添一块“高股息压舱石”,或许可以关注华宝红利家族中跟踪中证800红利低波动指数(931848)的产品:800红利低波ETF华宝(159355;联接A:023321、联接C:023322),通过这款“大中盘高股息、低波动筛选、股息率加权”的工具,优化哑铃策略的另一侧。
数据来源:中证指数、申万指数,截至2026.8.31。股息率根据成份股近12个月分红计算,中证指数股息率采用“计算用股本”进行调整。全收益指数将成份股分红计入收益。 800红利低波ETF华宝及其联接基金被动跟踪中证800红利低波动指数。该指数基日为2013.12.31,发布日期为2024.5.21。中证800红利低波动全收益指数(将成份股分红计入收益)近5个完整年度(2021-2025)的涨跌幅为:24.74%、0.01%、13.87%、27.49%、2.25%,其近5个完整年度的波动率分别为:15.25%、16.07%、11.35%、18.50%、8.58%。基金主要投资于标的指数成份股与备选成份股。指数成份股构成根据该指数编制规则适时调整。指数回测数据、基金的过往业绩并不预示其未来表现。
华宝中证800红利低波动ETF联接基金A份额申购费100万元以下为0.5%,100万元(含)-500万元为0.2%,500万元(含)以上为每笔1000元;赎回费7天以内为1.5%,7天(含)-以上为0;不收取销售服务费。联接基金C份额不收取申购费;赎回费7天以内为1.5%,7天(含)-以上为0;销售服务费为每年0.25%。ETF申购赎回代理机构可按照不超过0.5%的标准收取佣金。场内交易费用以证券公司实际收取为准。
风险提示:本页所示产品由华宝基金发行与管理,代销机构不承担产品的投资和兑付责任。投资人应当认真阅读《基金合同》、《招募说明书》、《基金产品资料概要》等基金法律文件,了解基金的风险收益特征,选择与自身风险承受能力相适应的产品。 800红利低波ETF华宝及其联接基金由基金管理人评估的风险评级为R3-中风险,适合C3-平衡型(及以上)的投资者。基金管理人管理的其他基金业绩不构成基金业绩表现保证。基金过往业绩不预示其未来表现,基金有风险,投资须谨慎!销售机构(包括基金管理人直销机构和其他销售机构)根据相关法律法规对本基金进行风险评价,投资者应及时关注基金管理人出具的适当性意见,各销售机构关于适当性的意见不必然一致,且基金销售机构所出具的基金产品风险等级评价结果不得低于基金管理人作出的风险等级评价结果。基金合同中关于基金风险收益特征与基金风险等级因考虑因素不同而存在差异。投资者应了解基金的风险收益情况,结合自身投资目的、期限、投资经验及风险承受能力谨慎选择基金产品并自行承担风险。中国证监会对本基金的注册,并不表明其对本基金的投资价值、市场前景和收益做出实质性判断或保证。
还没有评论,来说两句吧...