

大成基金可能真留不住韩创了
来源:小基慢跑
韩创也一直是我很喜欢的基金经理,和姜晓丽总一样,都是我觉得很靠谱的基金经理。
之前写过:大成基金的定力
给大成基金多一点时间
之前一直在传闻,韩创可能会有变动,终于还是等到这一天了,还是很难过。
9月18日,大成基金一口气发了好几份基金经理变更公告:韩创在管的5只产品同步增聘基金经理共管。
再往前推,3月16日大成国企改革增聘张家旺,7月6日大成睿景增聘张天闻。至此,他从2019年起一路管下来的7只产品,全部转入共管状态——名下再没有一只单独管理的产品。
公募圈都懂这个信号。核心产品批量增聘,十有八九是离场的前奏。
截至目前,大成基金和韩创本人都没有官宣。财联社9月20日报道称,他或在离职后转战私募;而关于其加入高瓴系私募瓴仁投资的说法,接近瓴仁的人士回应“消息不实“。
但无论下一站是哪里,一个事实已经摆在桌面上:大成基金,可能真的留不住韩创了。
他曾经是大成最好的那张牌
韩创不是横空出世的那类明星。
中山大学经济学硕士,2012年6月到2015年6月在招商证券研发中心做研究员,看的是水泥、玻璃、管材这些最“土“的周期性行业。2015年6月加入大成基金,从研究员干起。
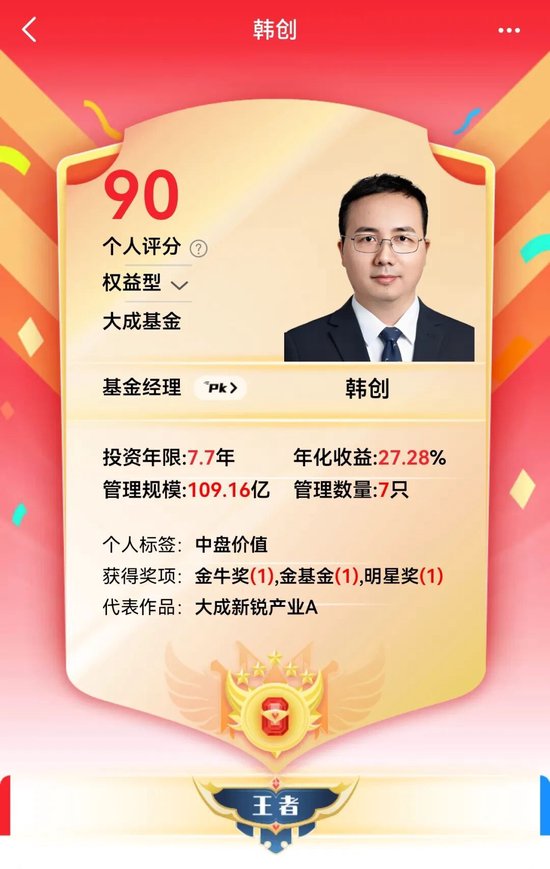
2019年1月10日,他接手大成新锐产业。到今年9月18日,这只基金的任职回报超过488.42%,年化回报25.9%,确实非常优秀!
金牛奖、金基金奖、明星基金奖,公募行业三大奖项他拿了个遍。
规模也跟着起来了。2021年二季度他首次跻身百亿基金经理行列,2022年一季度末创下295.98亿元的个人历史峰值。
这是大成自己培养出来的人。从研究员到百亿顶流,走了十一年。
压垮他的,恰恰是他最擅长的东西
转折发生在最近一年。
按申万一级行业口径,自2022年三季度末到今年年中,连续16个季度,韩创所有在管产品的头号重仓行业都是有色金属,并以化工、能源等周期资源品作为核心持仓。
这套打法曾经让他获利丰厚。但行业集中度太高,一旦有色板块掉头向下,回撤和规模波动就会被同步放大。
数据是残酷的:2026年上半年,他在管的7只基金合计亏损13.89亿元;管理规模从一季度末的207.76亿元,掉到二季度末的109.16亿元,一个季度缩水98.59亿元,降幅47.45%,几近腰斩。
一个在周期里赚了十一年钱的人,最后被周期绊了一跤。
说可惜,是真可惜,但其实这何尝不是周期呢。
留不住的,又何止韩创一个人
把镜头拉远一点,这不只是韩创一个人的事。
今年以来,大成“权益三剑客“集体承压。徐彦坚持深度价值、几乎零科技仓位,刘旭年内收益转负、规模缩水——在924以来的这波科技主线里,三位以价值和周期立身的明星,几乎整段缺席。
公司层面也不太平。9月1日,副总经理姚余栋因个人原因离任,且不转任公司其他岗位。这家1999年成立的“老十家“之一,正同时面对核心投研人员流失和主动权益业绩承压的双重难题。
再往外看,这是一场行业级的“公奔私“。今年5月,景顺长城的鲍无可入职瓴仁投资;8月,原招商基金的翟相栋从业机构变更为瓴仁。兴证全球的任相栋去了远信投资;从中欧离职一年后,近30年从业经验的老将曹名长创立了上海璞桥,还有于航、梁皓、王鹏等一批名字,先后出现在新私募的登记名单里。
惋惜之后,还得往前看
坦白讲,韩创如果真的走了,最难受的可能是那些冲着“周期“两个字买入的持有人。
新增的七位共管经理风格各异:偏爱银行化工的徐雄晖,从消费漂移到光通信、PCB的齐炜中,押注半导体与算力的张天闻,偏债出身的张家旺、医药风格的戴军、科技成长的杜聪、港股分散的柏杨。多位明显偏向科技成长。
这意味着,韩创旗下以黄金、券商、保险、稀土为主的仓位,未来大概率会被系统性切换。基金按合同运作、不与单一经理绑定,从“明星制“转向“平台制“,方向没错。但对持有人来说,产品投资逻辑可能发生根本改变。
写到最后,还是很多感慨:
韩创在大成十一年,从研究员做到百亿顶流,把最好的七年给了几只基金、几十万持有人。业绩有起落,能力不掺假。行业在变,考核在变,人员的流动本身就是市场的常态,不必苛责个人选择。
如果真去私募了,对公募行业来说,还是很可惜的。
人会走,净值会波动,但周期终会回来,愿走的人前程坦荡,留下的人也被温柔以待,祝福韩创总!
还没有评论,来说两句吧...