

光大期货:9月24日金融日报
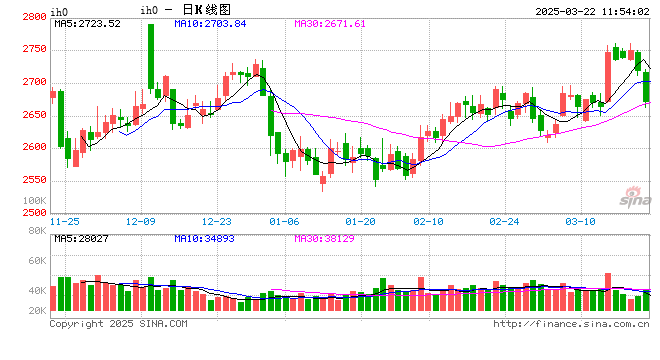
股指:
(王东灜,从业资格号:F03087149;交易咨询资格号:Z0019537)
昨日,A股市场震荡收跌,Wind全A下跌0.42%,日均成交额1.78万亿元。中证1000下跌0.17% ,中证500下跌0.47% ,沪深300指数下跌0.6% ,上证50下跌0.53%,创业板指下跌0.6%。板块轮动继续,市场对后市走势存在分歧。半年报显示,A股总量层面环比小幅增长,上半年全A剔除金融后营收同比增速6%,略高于一季度的5.12%。但是,指数层面,备受关注的科创50、创业板指、中证1000营收同比较一季度小幅回落。指数冲击上半年高点存在一定阻力,但也基本没有系统性回落的风险。因此,短期指数可能继续缩量震荡,应当预防节前指数波动增加的情况。此前美国AI下游大厂联合呼吁放缓AI开发步伐,以应对未知不确定性。对此,英伟达CEO及美国总统持不同意见。本轮美国本土AI产业链的整合可能短期影响上游硬件的需求;长期来看,相关趋势难以人为扭转,AI产业链的发展仍势在必行。
国债:
(朱金涛,从业资格号:F3060829;交易咨询资格号:Z0015271)
国债期货收盘,30年期主力合约跌0.05%,10年期主力合约跌0.05%,5年期主力合约跌0.05%,2年期主力合约跌0.03%。中国央行公开市场开展80亿元7天期逆回购操作,操作利率1.40%,持平上次,今日1100亿元逆回购到期。资金面来看,DR001加权利率上行0.3bp至1.36%,DR007加权利率持平于1.38%。短期来看,基本面关注点在于现实经济数据而非政策刺激,债市依然处于基本面有支撑,但供给高峰有压制的震荡态势。
贵金属:
(展大鹏,从业资格号:F3013795;交易咨询资格号:Z0013582)
隔夜伦敦现货贵金属震荡走弱,现货白银跌幅达3.89%,现货金银比升至66.5,现货铂钯价差至485美元/盎司。宏观方面,美国9月综合PMI初值攀升至58.4,大幅高于预期值55.3,创2021年7月以来最高;其中服务业PMI升至58.7,高于预期值55.8;制造业PMI跳升至57,高于预期53.7,为2022年以来最高。数据表明,美国商业活动在强劲需求推动下加速扩张,但供应瓶颈与成本压力也随之上升。另外,美国5年期收益率自2007年来首次一度突破5%整数关口,报收4.997%;10年期收益率一度升至5.13%上方,报收5.104%,均创2007年7月以来新高。为稳住美债抛售和收益率走高之势,美国财政部公布将进行又一轮长期美债回购操作,买入合计面值至多60亿美元的20年到30年期美国国债。地缘政治方面,伊朗总统称,伊朗不会在对美战争中投降,但相信通过外交途径可以结束冲突;美国国务卿称,特朗普有包括军事选项在内多种选择;美伊联大期间会谈未取得重大突破。美经济韧性十足,通胀隐忧难解,国债收益率大幅走高也在暗示美联储可能采购更强烈的紧缩政策,10月再次加息预期有所走高,美元指数走高,抑制贵金属市场情绪。不过,能源成本上升成为通胀首要共识性因素,若后期能源价格得到有效控制,美联储连续加息意愿仍然偏低,因此黄金虽短期受限于市场对后期加息的担忧,但持续性走弱概率偏低。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
还没有评论,来说两句吧...