

诺和新战略成败取决于一件它无法生产的东西:投资者信任
核心要点 诺和诺德于周一提出宏大目标:计划到 2030 年推出至少五款有望成为超级重磅炸弹的新药,但消息公布后公司股价大跌 8%。
分析师表示,这份战略更新几乎没有提供新信息,难以修复过去两年股价大跌之后市场信心。
在专访中,首席执行官迈克・多斯达(Mike Doustdar)坦言,股价下跌说明 “我们仍需投入更多工作,重建市场信任。”
这家丹麦药企凭借降糖减重药物诺和泰(Ozempic)与维格威(Wegovy)风靡全球。
但本周,公司未能打消投资者的顾虑:到 2030 年代初,上述两款药物的活性成分司美格鲁肽将在核心市场失去专利独占保护,诺和诺德究竟靠什么继续竞争,尚未给出令人信服的方案。
周一资本市场日活动上,诺和诺德公布计划,力争 2030 年前推出 5 款以上潜在重磅新药;消息传出后股价下挫 8%,进一步延续了为期两年的下跌行情。巴克莱分析师点评,“披露的新信息有限,不足以提振市场信心”;杰富瑞则称,公司既没有 “降低发展路径上的不确定性,也未给出战略重启方案。”
与此同时,主要竞争对手礼来制药过去 12 个月股价累计上涨 58%。
诺和诺德股价已经明显落后头号对手礼来。
出席本次资本市场日的 Sydbank 分析师索伦・汉森向 表示,整场发布会的核心就是 “信任问题”。
被问及市场信心一事,诺和诺德 CEO 多斯达表示:“市场的反应证明,我们还需要付出更多努力,来构建市场对我们的信任。”
在另外两名负责落地新战略的高管陪同下,他接受 采访称:“信任是逐步累积、需要时间慢慢建立的。”
诺和诺德已经投入数十亿欧元扩建工厂,扩大减重药物产能,同时争分夺秒充实研发管线,储备下一代新药。
但多斯达向 坦言,如今公司必须 “一个季度接着一个季度”,用财务数据和科研结果重新赢回市场信誉。
“我们的任务是坚守战略方向不动摇,持续交出超出自身预期的业绩。” 他说。
再度走向业务多元化
这份跳出核心管线、推动业务多元化的新战略,和去年 8 月他刚就任 CEO 时的思路形成反差:彼时多斯达强调业务要精简,高度聚焦糖尿病与肥胖赛道。
对于外界认为公司战略发生 “180 度大转弯” 的说法,多斯达并不认同。
“表象看上去反差很大,但实际上并没有那么割裂。”
他解释,自己上任时发现,除去糖尿病、肥胖两大板块,过去三四年间公司早期临床阶段项目数量翻了四倍;而核心治疗管线几乎停滞不前。
因此当时对内对外,都必须强调聚焦糖尿病与肥胖,“这套策略也确实取得成效。”
谈及周一披露的早期在研管线,多斯达表示,如今公司已经到了可以再度拓宽业务版图的阶段,布局拓展至心血管、肝脏、血液疾病领域。
“现在是时候把业务边界再次拓宽,不能只固守现有核心赛道。” 这位 CEO 说道。
但并非所有人都认可诺和诺德多元化推进力度。杰富瑞研报指出,尽管公司力求业务分散,面对司美格鲁肽专利到期的迫近风险,公司产品组合依旧高度依赖肥胖药物板块。
周二早些时候,在 节目《欧洲盘前》采访中,多斯达谈及将通过并购补齐传统优势领域之外的业务短板。
他并未排除收购肥胖、糖尿病相关资产的可能性,但同时表示,在核心治疗领域之外开展交易,会是更顺理成章的选择。
押注产品矩阵广度
未来未必会出现一款可以完全接替维格威的 “接班人”。投资者十分关注减重百分比这类亮眼数据,但诺和诺德判断,肥胖药物市场会走向细分:医生和患者选药时,除减重效果,还会综合考量副作用、肌肉保留、其他健康获益、用药便捷度(注射剂型对比口服药片)等多重因素。
诺和诺德首席科学官马丁・霍尔斯特・朗格向 表示,最终能胜出的,会是拥有丰富产品矩阵的药企。
“单靠一款药物,做不到这一点。” 朗格称。
诺和诺德一方面开发副作用更小、实现中等减重效果的药物,同时也研发减重幅度更大的候选药;还在探索可保护肌肉、治疗肥胖相关并发症的新药。
公司管线中包括 CagriSema,计划 2027 年上市,后续还将推出单药 cagrilintide。同时推进多款下一代口服药,包括口服胰淀素药物 zenagamtide,以及 ACSL5 抑制剂联合司美格鲁肽复方制剂。
公司产品与管线业务执行副总裁洪周(Hong Chow)介绍,诺和诺德调研了 3.7 万名肥胖患者;约三分之一受访者希望尽可能多减重,其余人群优先考虑减重速度、生活质量等因素。
朗格表示,尽管 2024 年 CagriSema 部分后期临床试验结果未达到市场对减重幅度的高期待,这款药物依旧具备竞争力。
他称,如果采用个体化给药方案,平衡药效、副作用、减重节奏,临床实际减重效果可以超越试验中 23% 的最高减重数据。他还引用低剂量下表现亮眼的试验结果:肥胖受试者平均减重可达 21%。CagriSema 的价值不局限减重,还能改善血糖,治疗多种肥胖相关并发症。
朗格也承认:“投资者要看的,是实打实的试验数据。”
口服药片的关键分量
“如果说有什么被市场低估,那就是我们在口服制剂领域确立的领先地位。” 洪周表示。
公司披露数据显示,美国新启用诺和口服减重药的患者中,超过 80% 此前从未使用过 GLP‑1 类注射制剂;说明相比注射,口服药片的便捷性是药物快速渗透市场的关键。
诺和诺德计划扩大产能,到 2030 年,口服减重药可服务的肥胖患者规模提升至当前十倍,同期还要推动另外四款口服肥胖新药推向市场。
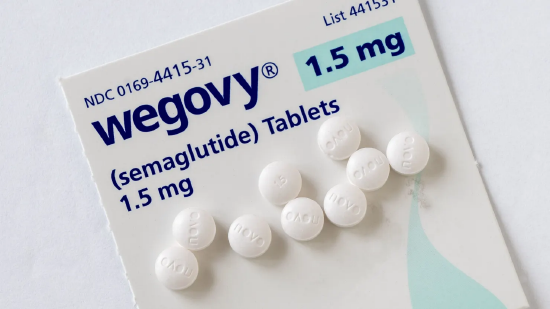
诺和诺德向投资者表示,多重肥胖治疗药物、强大的口服产品矩阵,叠加糖尿病肥胖以外的新业务板块,将构筑自身竞争优势。
花旗周二研报指出,维格威口服片在美国以外市场的上市落地,将是检验这套新战略的重要试金石;机构对肥胖药物长期定价与行业竞争格局仍持谨慎态度。
花旗预测,2030 年前公司年增速仅维持中个位数,本次资本市场日公布的内容几乎没有改变该预期;维持对该股中性评级。
还没有评论,来说两句吧...