

招商仁和人寿时隔六年再获招商局增资,年内约20家险企补血

21世纪经济报道记者 黄子潇 深圳报道
9月30日,招商局仁和人寿保险股份有限公司(下称“招商仁和人寿”)披露变更注册资本公告,拟由大股东招商局金融控股有限公司(下称“招商金控”)独家增资26.56亿元。
这是该公司自2020年以来首次增资,其背后是年内险企一轮密集的资本补充趋势。据不完全统计,今年以来宣布增资的保险公司约20家,仅9月以来就有5家披露增资方案。
时隔六年,招商局加码至近半
公告显示,招商仁和人寿股东会审议通过2026年增资扩股方案,公司拟增发股份18.57亿股,募集资金26.56亿元,全部由股东招商金控认购,无新增股东。增资完成后,公司注册资本将由65.99亿元增至84.57亿元,招商金控持股比例将由33.33%升至47.97%,中国移动、中国航信、深投控、前海金控等其余8家股东持股比例相应摊薄。
本次增资构成重大关联交易,关联股东招商金控已回避表决,表决结果全票通过,方案尚待监管批准后生效。对于募资用途,公司表示将用于满足偿付能力充足率监管要求、增强抵御风险能力,并保障“十五五”规划落地;资金来源为招商金控的自有资金,并非贷款和融资资金。
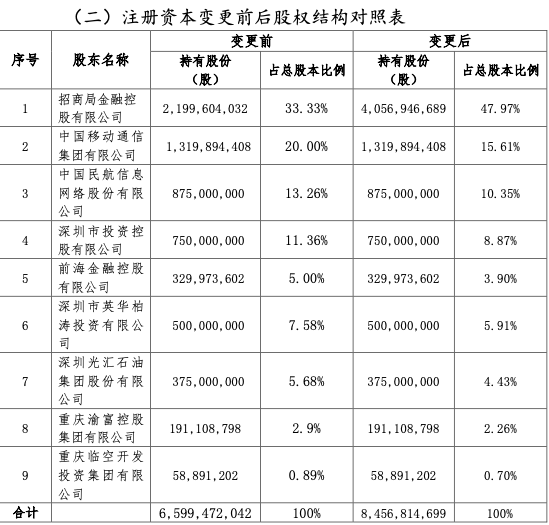
招商仁和人寿由招商局、中国移动、中国航信等央企股东联合发起,其品牌历史可追溯至1875年轮船招商局创立的保险招商局和“仁和保险”。公司于2017年7月4日在深圳前海复牌开业,主要经营人寿保险、健康保险等业务。
该公司的上一轮增资可追溯至2020年3月。彼时,招融投控(招商金控前身)、中国移动、前海金控三家股东联合出资,注册资本由50亿元增至65.99亿元。
本次是时隔六年再度补血。2020年增资后,招融投控持股33.33%,触及彼时单一股东持股上限;本次增资后,招商金控持股已近半,控制权进一步强化。
根据《保险公司股权管理办法》,保险公司单一股东持股比例不得超过三分之一。不过,因业务创新、专业化或者集团化经营需要投资设立或者收购保险公司的,其出资或者持股比例上限不受限制。
过去一年,已有茅台集团旗下华贵人寿、山西金控旗下中煤财险、华发集团旗下横琴人寿等大股东持股突破三分之一的增资案例获批。
偿付能力回升
从经营面看,招商仁和人寿正处在业绩上行期。
2025年年报显示,公司全年实现营业收入192.78亿元,同比增长17.56%;净利润6.78亿元,同比大增419.22%,盈利水平创历史新高;总资产达1081.68亿元,同比增长18.42%,首次突破千亿元;全年规模保费194.8亿元,同比增长18.5%。
2025年末,该公司综合、核心偿付能力充足率一度下降至160.53%和96.19%。不过,经2026年上半年发行23亿元永续债补充后,6月末综合、核心偿付能力充足率分别回升至163%和113%,7月末进一步升至170.21%和122%。
据招商仁和人寿2026年年中工作会议消息,2026年上半年,公司实现合并净利润6.27亿元,预算达成率123.34%,利润指标实现大幅提升;总资产达1133.42亿元,较年初增长5.88%。
9月28日发布的招商仁和人寿2026年上半年信评报告披露了更多信息。上半年,公司合并财务报表口径下实现营业收入28.76亿元,其中保险服务收入7.54亿元,利息收入12.08亿元,投资收益8.65亿元,净利润6.27亿元。
联合资信在报告中表示,2026年上半年,受分红险转型以及市场竞争加剧等因素影响,招商仁和人寿保费收入较上年同期有所下降;业务渠道仍以银保渠道为主(大于85%)。上半年,公司实现原保险保费收入99.51亿元,较上年同期下降3.51%,市场份额为0.35%;实现规模保费收入105.75亿元,较上年同期下降4.35%。
“执行新准则后,公司盈利水平较好,未来盈利稳定性需保持关注;偿付能力尚处于较充足水平。”该信评机构表示。
年内约20家险企“补血”
除招商仁和人寿与国宝人寿在国庆前夕双双披露增资方案外,今年以来,有五家保险央企获得财政部注资,还有大家财险、泰康养老、海峡金桥财险、中华联合人寿、渤海财险、华泰人寿、众安在线、陆家嘴国泰人寿、太平再保险(中国)、长江财险、汇丰人寿、国富人寿、君龙人寿、中国渔业互助保险社等险企相继公布增资计划。
其中,华泰人寿9.7亿元增资方案已于9月获批,注册资本由43.13亿元增至52.83亿元;汇丰人寿年内两度增资,6月获批的5.56亿元增资落地后,8月再披露拟由唯一股东汇丰保险(亚洲)增资4.72亿元;陆家嘴国泰人寿两股东拟各出10亿元,注册资本将由30亿元增至50亿元;国宝人寿拟增加注册资本约25.41亿元,四川金控集团新认购约10.25亿元股份。与此同时,永续债成为险企补充资本的主力工具。
国家金融监管总局数据显示,截至2026年二季度末,保险公司平均综合偿付能力充足率为180.6%,核心偿付能力充足率为133.5%,环比分别下降0.4个百分点、上升1.6个百分点,同比则分别下降23.9个百分点和14.3个百分点。其中,人身险公司综合、核心偿付能力充足率分别为169.7%、119.6%。
中债资信指出,“偿二代”二期规则下,只有剩余期限10年及以上的保单未来盈余方可计入核心资本且占比不得超过35%,多数险企核心资本因此面临下降压力。
国盛证券认为,保险机构补充资本的逻辑则在于,低利率环境压低投资收益并加大资产负债匹配压力,同时保险业务扩张以及增加权益等风险资产配置都会持续消耗偿付能力资本,因此需要通过注资增厚资本基础、提高偿付能力,并为长期投资打开空间。
今年9月,财政部宣布发行3000亿元特别国债支持8家中央金融企业补充核心一级资本,首次纳入5家保险央企,合计注资700亿元。研究机构普遍认为当前大型险企资本充足,补充资本更多是未雨绸缪。
不过,有分析认为,增资和发债本质上是外源性融资,过度依赖会推高杠杆、增加中长期流动性管理压力,而通过优化业务结构、提升运营效率来增强内生资本积累,才是更根本的路径。
还没有评论,来说两句吧...