

中国飞鹤守擂困局:市值蒸发千亿、婴配粉业务下滑第二增长曲线缺位 应收款较上年底增47.7%渠道裂痕加深
出品:新浪财经上市公司研究院
作者:cici
2021 年 1 月,中国飞鹤触及上市以来股价巅峰,盘中最高至 25.7 港元,对应总市值高达 2295 亿港元,也是公司市值的历史顶点。截至2026年9月24日收盘,其股价已跌至约2.575港元/股,较2021年高点约26港元跌去超过90%,市值蒸发逾千亿港元。
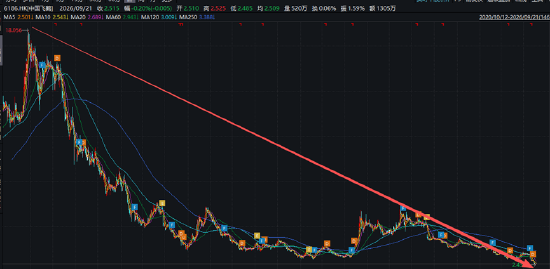
美银证券将目标价从3.7港元大幅削减至2.4港元,评级下调至“跑输大市”;花旗将评级降至“沽售”,目标价2.5港元。投资者纷纷“用脚投票”市值大幅蒸发、机构下调评级大幅削减目标价,曾经被价值投资者视为“奶粉界茅台”的飞鹤为何不被看好了?
公司整体业绩陷入颓势、核心业务婴配粉业务预期弱或为核心原因。2026年上半年,中国飞鹤营收93.62亿元,同比仅微增2.3%,归母净利润却同比骤降16.3%至8.37亿元,典型的“增收不增利”。更令市场警觉的是,飞鹤核心婴配粉业务上半年收入80.9亿元,同比再降1.3%,连续六个季度处于负增长通道。当核心品类持续萎缩、新业务尚未形成有效利润贡献,飞鹤的长期价值锚点正在被市场重新审视。
核心婴配粉业务内卷加剧持续承压、星飞帆和卓睿收入双双下滑
近年来,中国飞鹤的经营业绩难言乐观。2025年,中国飞鹤业绩双降,全年实现营业收入181.13亿元,同比下滑12.7%,共实现归母净利润19.39亿元,同比暴跌45.68%。在此情况下,2026年上半年公司的整体业绩并未出现显著改善,2026年上半年,中国飞鹤营收93.62亿元,同比仅微增2.3%,归母净利润却同比骤降16.3%至8.37亿元。
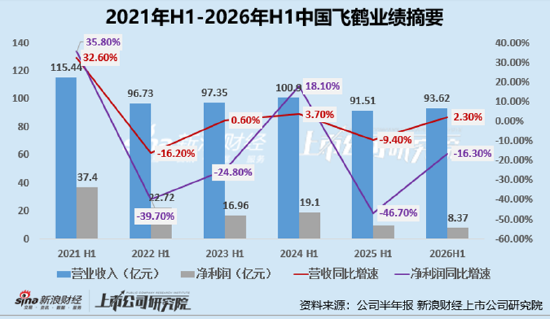
更值得警惕的是公司赖以生存的基本盘——婴配粉的营收走势更是难看,后续持续增长预期更是严重不足,而婴配粉市场的“卷”,已远超正常竞争范畴。
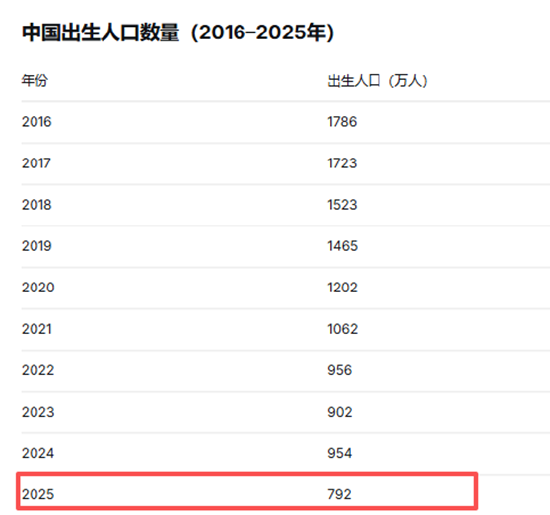
首先是行业大盘持续收缩——国家统计局数据显示,2025年我国出生人口792万人,同比减少162万人。该数据同时跌破900万与800万两个预期门槛,创下1949年以来的最低纪录。同时,据弗若斯特沙利文数据,中国0—3岁婴幼儿数量从2020年的约4190万降至2025年的约2650万,五年间缩水约37%(精确计算为36.7%)。
蛋糕在缩小,抢蛋糕的人却在增加。伊利凭借“金领冠”品牌以18.6%的零售额市占率稳居全国第一,并在2026年4月明确提出“单品牌市占率第一”的目标,直接剑指飞鹤的霸主地位。合生元上半年销售额同比猛增58%,美赞臣连续12个季度双位数增长,头部品牌之间的份额争夺已进入零和博弈。
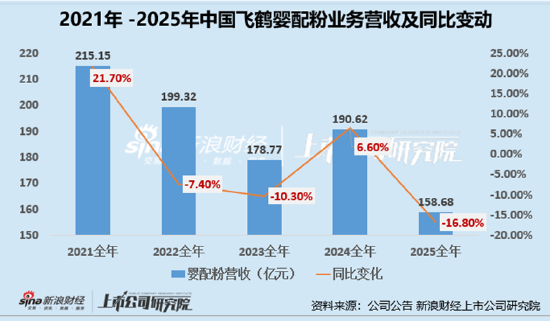
飞鹤婴配粉业务持续承压,2021年至2025年营收呈现“冲高—回落—短暂反弹—再度深跌”的走势。2021年达到峰值215.15亿元后,2022年、2023年连续下滑至199.32亿元和178.77亿元,同比降幅分别为7.40%和10.30%;2024年虽凭借超高端产品短暂回升至190.62亿元,同比增长6.60%,但2025年再度大幅下滑16.80%至158.68亿元,创近五年新低。五年间营收累计减少56.47亿元,缩水约26.2%。2026年上半年降幅虽收窄至1.3%,但收入仍处低位,企稳基础尚不牢固。
据华创证券数据,预计中国飞鹤经典单品星飞帆和卓睿收入双双下滑,主要受前期价格策略调整影响渠道推力阶段性减弱,叠加部分存量消费者升级转向超高端双萃系列。中国飞鹤“更适合中国宝宝体质”的差异化定位,在行业转入存量博弈后,已难以构筑绝对的竞争壁垒。
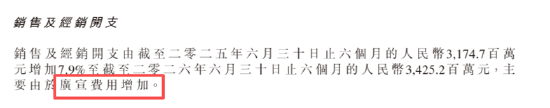
进入2026年上半年,销售及经销开支进一步增至34.25亿元,同比增长7.9%,公司明确将增量归因于广告宣传投入的主动加大,以应对伊利“金领冠单品牌市占率第一”目标的直接挑战。然而,这种以费用换份额的策略正面临边际效益递减的困境——上半年销售费用多花2.5亿元,却仅换来2.1亿元的收入增长,费用增速持续跑赢营收增速,反映出在需求收缩与竞争加剧的双重挤压下,飞鹤的营销投入已从增长引擎转变为利润的沉重负担。
飞鹤暗疾:第二曲线缺位,新业务有量无利 应收激增47.7%、经销商与零售点数双降
如果说主业下滑是飞鹤的“明伤”,那么第二增长曲线的缺位与渠道关系的持续恶化,则是更深层的“暗疾”。飞鹤超过86%的收入仍然依赖婴配粉单一品类,被寄予厚望的“全生命周期营养”战略至今未能兑现为有效的业绩接棒。
2025年新业务收入20.6亿元,增速虽有36.1%,但营收占比仅11.4%,毛利率仅1%,处于典型的“有量无利”投入期。2026年上半年,原料奶对外销售从780万元猛增至1.46亿元,但占营收比重仅1.56%;海外业务营收约1.3亿元,占比也不过1.4%。这些数字距离“确定性第二增长曲线”的愿景,仍有相当距离。
除此之外,中国飞鹤应收账款数据同样值得关注。截至2026年6月30日,飞鹤贸易应收款项及应收票据余额达到55.63亿元,较2025年末的37.40亿元增长47.74%。而同期营业收入增速仅为2.3%,两者之间的巨大反差或在于:飞鹤上半年约2.12亿元的收入增量中,相当一部分并非来自终端需求的真实回暖,而是通过放宽对经销商的信用账期“赊”出来的。
在存量竞争的压力下,飞鹤对下游经销商的议价能力正在减弱——过去“先款后货”的强势地位,正在被“先货后款”的妥协所取代。这种妥协的代价,直接体现在飞鹤与经销商日益紧张的关系上。
飞鹤过去赖以成功的“深度分销”模式,核心在于经销商能获得可观且稳定的利润空间,但这一利润基础正在被多重力量侵蚀。飞鹤2024年推出的12亿元生育补贴计划引发全行业跟进,大量补贴奶粉流入灰色渠道,在二手平台以六折甚至更低的价格甩卖,直接冲击了正规渠道的价格体系。
与此同时,飞鹤自2023年起大规模推行的“电子围栏+扫码活动”数字化管控,虽然在技术上封堵了窜货路径,却也引发了部分经销商的强烈反弹。一位曾试图代理飞鹤产品的县城经销商向媒体表示,飞鹤“太远、太严”,达不到合作门槛后只能转向窜货市场。2026年上半年飞鹤线下经销商数量已由2025年末的2800多家减至2600多家,零售点数量也由超70000个降至约67000个,渠道的净流失本身就是经销商用脚投票的沉默表达。
还没有评论,来说两句吧...